Karta debetowa to narzędzie do wydawania własnych pieniędzy z konta, a nie forma pożyczki od banku. W praktyce służy do płacenia w sklepach, internecie, wypłacania gotówki i załatwiania codziennych spraw bez noszenia banknotów. Dla osoby początkującej najważniejsze jest jedno: każda transakcja obciąża środki dostępne na rachunku, zwykle od razu albo po krótkiej chwili. To odróżnia debetówkę od karty kredytowej i właśnie tutaj pojawia się najwięcej nieporozumień. Jeśli ma się rozumieć podstawy bankowości osobistej, od tej różnicy warto zacząć.
Co to jest karta debetowa?
Karta debetowa jest kartą płatniczą powiązaną z rachunkiem bankowym. Umożliwia korzystanie z pieniędzy, które znajdują się na koncie osobistym albo na koncie firmowym. Gdy dochodzi do płatności, bank sprawdza dostępne środki i rozlicza transakcję w ramach tego salda.
To rozwiązanie działa prosto: na konto wpływa wynagrodzenie, przelew od klienta albo kieszonkowe, a karta pozwala te pieniądze wydać. Nie trzeba iść do oddziału, nie trzeba wypłacać gotówki wcześniej, nie trzeba też każdej płatności zlecać przelewem. W codziennym użyciu karta debetowa jest po prostu przedłużeniem rachunku.
Karta debetowa nie daje “dodatkowych pieniędzy” sama z siebie. Jeśli na koncie jest 0 zł, standardowo nie da się nią zapłacić, chyba że rachunek ma osobno uruchomiony limit lub dopuszczalny debet.
To ważne rozróżnienie, bo słowo „debet” bywa mylące. W potocznym języku wiele osób zakłada, że chodzi o zadłużenie. Tymczasem sama karta debetowa nie oznacza długu. Jest tylko sposobem dostępu do własnych środków.
Do czego służy karta debetowa na co dzień?
Zastosowań jest sporo, ale większość sprowadza się do wygody i szybkości. Kartą można płacić stacjonarnie, zbliżeniowo, telefonem, zegarkiem, w internecie oraz wypłacać gotówkę z bankomatu. Coraz częściej służy też do autoryzacji płatności cyklicznych, na przykład za subskrypcje czy usługi cyfrowe.
- płatności w sklepach i punktach usługowych,
- zakupy online,
- wypłaty gotówki z bankomatów,
- wpłaty gotówki we wpłatomatach, jeśli bank to umożliwia,
- rezerwacje i płatności automatyczne, na przykład za transport lub abonamenty.
Dla początkujących największą zaletą jest kontrola. Saldo na koncie pokazuje, ile środków realnie zostało do dyspozycji. Nie ma więc tego samego ryzyka co przy karcie kredytowej, gdzie łatwo wydać więcej, niż się planowało, bo płaci się pieniędzmi banku.
Przydaje się też mobilność. Karta debetowa jest użyteczna zarówno przy drobnych zakupach, jak i przy większych wydatkach, jeśli limity transakcyjne są odpowiednio ustawione. W praktyce to podstawowe narzędzie codziennych finansów, a nie dodatek do konta.
Jak działa płatność kartą debetową?
Od strony użytkownika wszystko trwa kilka sekund: przyłożenie karty do terminala, włożenie jej do czytnika albo wpisanie danych podczas zakupów online. W tle dzieje się jednak kilka rzeczy. System sprawdza poprawność karty, dostępność środków i zgodę na wykonanie transakcji. Jeśli wszystko się zgadza, płatność zostaje zaakceptowana.
Część operacji księguje się natychmiast, a część najpierw pojawia się jako blokada środków. To normalne. Oznacza to, że pieniądze są już „zajęte”, choć końcowe rozliczenie nastąpi później. Przy zakupach internetowych albo rezerwacjach bywa to szczególnie widoczne.
Płatność zbliżeniowa i tradycyjna
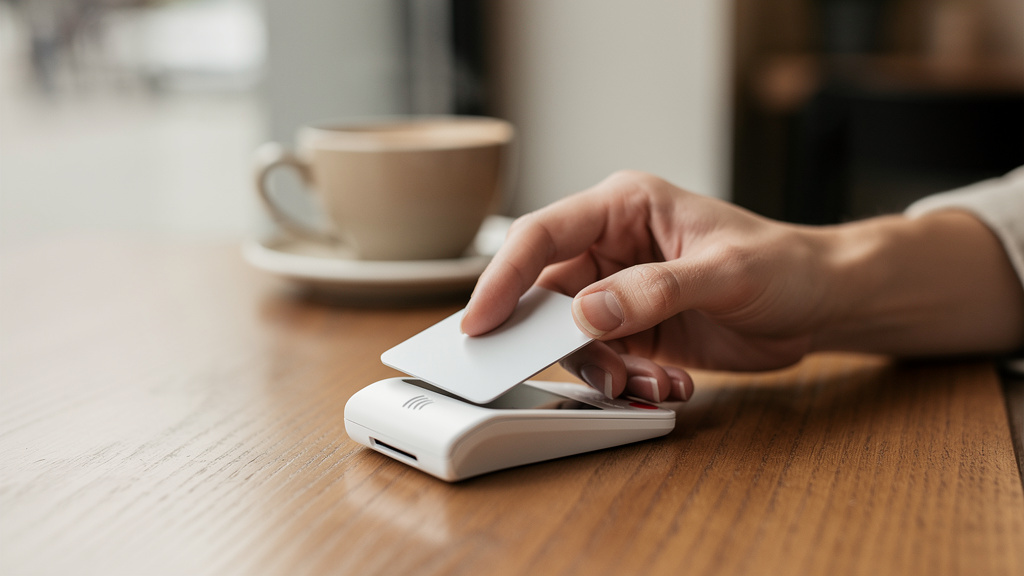
Płatność zbliżeniowa jest dziś standardem. Przy mniejszych kwotach często nie wymaga podawania kodu PIN, a przy wyższych terminal może poprosić o dodatkowe potwierdzenie. To zabezpieczenie, nie utrudnienie. System ma rozpoznać, czy transakcja wygląda typowo i czy nie przekracza ustawionych progów bezpieczeństwa.
Włożenie karty do terminala nadal ma sens, zwłaszcza gdy płatność zbliżeniowa chwilowo nie działa albo gdy sprzedawca wymaga transakcji potwierdzonej PIN-em. Sama karta zwykle ma też pasek lub chip, ale w praktyce to właśnie chip i płatności zbliżeniowe są podstawą nowoczesnych rozliczeń.
Kod PIN warto traktować jak hasło do pieniędzy, a nie numer techniczny. Nie powinien być zapisany na karcie, w etui ani w notatce nazwanej w oczywisty sposób. To detal, który oszczędza sporo nerwów.
Transakcje internetowe
W internecie karta debetowa działa podobnie, ale wymaga podania danych z karty: numeru, daty ważności i kodu zabezpieczającego. Coraz częściej pojawia się też dodatkowe potwierdzenie w aplikacji bankowej albo jednorazowym kodem. Taki mechanizm ogranicza ryzyko, że ktoś obcy zapłaci samym numerem karty.
To właśnie w sieci najlepiej widać, dlaczego ostrożność ma znaczenie. Dane karty nie powinny trafiać do przypadkowych sklepów ani na strony, które wyglądają podejrzanie. Jeśli witryna budzi wątpliwości, lepiej odpuścić transakcję niż później walczyć o zwrot środków.
Karta debetowa a karta kredytowa — różnica, którą trzeba znać
To jeden z tych tematów, na których początkujący najczęściej się wykładają. Karta debetowa korzysta z pieniędzy na rachunku. Karta kredytowa korzysta z limitu przyznanego przez bank. Z zewnątrz mogą wyglądać podobnie, ale finansowo działają inaczej.
Przy debetówce wydatek zmniejsza stan konta. Przy kredytówce wydatek tworzy zobowiązanie wobec banku, które trzeba później spłacić. To nie jest drobna różnica w nazewnictwie, tylko dwa różne mechanizmy zarządzania pieniędzmi.
- Debetowa — wydawanie własnych środków.
- Kredytowa — wydawanie środków banku w ramach limitu.
- Debetowa — prostsza do kontroli dla początkujących.
- Kredytowa — daje większą elastyczność, ale wymaga dyscypliny.
Nie warto też mylić karty debetowej z usługą dopuszczalnego debetu na rachunku. To osobny produkt albo funkcja konta, dzięki której można zejść poniżej zera do określonego limitu. Sama karta tego nie tworzy automatycznie.
Najprostsza zasada: debetówka służy do wydawania tego, co już jest, a kredytówka — tego, co trzeba będzie oddać.
Na co uważać przy korzystaniu z karty debetowej?
Karta debetowa jest wygodna, ale nie działa w próżni. Każda wygoda finansowa ma drugą stronę: opłaty, limity i bezpieczeństwo. Wiele osób zaczyna od samego posiadania karty, a dopiero później odkrywa, że bank nalicza opłatę za plastik, wypłatę z obcego bankomatu albo za brak określonej liczby transakcji. Dlatego warunki konta i karty warto przeczytać przed podpisaniem umowy, nie po fakcie.
Trzeba też patrzeć na limity. Dzienne limity płatności, wypłat i transakcji internetowych są po to, żeby ograniczyć szkody w razie kradzieży lub pomyłki. Zbyt niski limit bywa irytujący, ale zbyt wysoki niepotrzebnie zwiększa ryzyko. Rozsądnie ustawia się je pod własny styl korzystania z karty, a nie „na wszelki wypadek” jak najwyżej.
Bezpieczeństwo w praktyce
Najprostsze zasady bezpieczeństwa są zwykle najskuteczniejsze. Karty nie powinno się pożyczać, zostawiać bez nadzoru ani podawać jej danych przez telefon komuś, kto twierdzi, że dzwoni z banku. Prawdziwa weryfikacja nie polega na proszeniu klienta o komplet danych karty i kod zabezpieczający.
W razie zgubienia albo kradzieży liczy się czas. Kartę trzeba jak najszybciej zastrzec w bankowości elektronicznej, aplikacji albo przez infolinię. Im szybciej to nastąpi, tym mniejsze ryzyko nieautoryzowanych transakcji. Dobrze też mieć włączone powiadomienia o płatnościach — dzięki nim od razu widać, że dzieje się coś podejrzanego.
W podróży ostrożność powinna być jeszcze większa. Obca waluta, nieznany terminal, szybka płatność i rozproszenie uwagi tworzą mieszankę, w której łatwo przeoczyć szczegóły. Warto sprawdzać kwotę na terminalu przed zatwierdzeniem i unikać podejrzanych bankomatów.
Przy zakupach online rozsądnie jest używać tylko znanych sklepów i zwracać uwagę, czy połączenie jest szyfrowane. To nie daje pełnej gwarancji, ale mocno zmniejsza liczbę głupich błędów, które później kosztują czas i nerwy.
Czy karta debetowa jest dobrym wyborem na początek?
Tak, i to zwykle najlepszym. Dla osoby, która dopiero uczy się zarządzać pieniędzmi, karta debetowa jest bardziej przejrzysta niż kredytowa. Widać wpływy, widać wydatki, widać saldo. Nie ma tu skomplikowanego mechanizmu zadłużenia, okresów rozliczeniowych i pokusy życia „na później”.
To nie znaczy, że debetówka załatwia wszystko. Nadal można wydać za dużo, jeśli nie kontroluje się rachunku. Nadal można zapłacić za subskrypcję, o której się zapomniało. Nadal można wpaść w chaos, jeśli karta staje się domyślną metodą płatności do wszystkiego. Tyle że punkt startowy jest po prostu zdrowszy: najpierw są środki, potem jest wydatek.
- łatwa do zrozumienia,
- wygodna w codziennym użyciu,
- pomaga kontrolować budżet,
- sprawdza się zarówno stacjonarnie, jak i online.
Przy pierwszym koncie warto zwrócić uwagę nie tylko na samą kartę, ale też na jakość aplikacji mobilnej, szybkość powiadomień i przejrzystość historii operacji. To właśnie te elementy decydują później o tym, czy korzystanie z rachunku jest wygodne, czy męczące.
Kiedy karta debetowa nie wystarcza?
Są sytuacje, w których sama debetówka może być ograniczeniem. Dotyczy to głównie osób, które potrzebują większej elastyczności finansowej, częściej podróżują, prowadzą działalność albo chcą budować bardziej zaawansowane nawyki związane z płatnościami. W takich przypadkach pojawia się miejsce na dodatkowe narzędzia: konto oszczędnościowe, karta kredytowa, osobny rachunek do zakupów online albo limity dla różnych typów wydatków.
Nie zmienia to jednak faktu, że karta debetowa pozostaje podstawą. Nawet jeśli później dochodzą inne produkty, to właśnie ona najczęściej obsługuje codzienne wydatki: jedzenie, transport, rachunki, drobne zakupy i wypłaty gotówki.
Karta debetowa służy do bezpiecznego i wygodnego korzystania z pieniędzy zgromadzonych na koncie. Jeśli ten fundament jest dobrze zrozumiany, dalsze decyzje finansowe stają się po prostu prostsze.